A atualização de valores de imóveis no Imposto de Renda voltou ao centro do debate com a criação do REARP — Regime Especial de Atualização e Regularização Patrimonial. O mecanismo permite ao contribuinte atualizar o valor de imóveis antigos pagando uma alíquota reduzida sobre o ganho acumulado com o tempo.
Mas vale a pena? Em que situações? E quais riscos podem comprometer a economia tributária?
Por que o REARP foi criado e o que ele muda no cálculo do IR sobre imóveis
O problema estrutural que motivou o REARP é simples: a maioria dos imóveis no Brasil está desatualizada no Imposto de Renda.
Durante décadas, contribuintes mantiveram seus bens registrados pelo valor histórico, sem correção monetária. Um imóvel comprado por R$ 150 mil nos anos 90, por exemplo, pode valer hoje R$ 1 milhão, mas continua declarado pelo valor antigo.
Esse descompasso provoca:
- aumento artificial do ganho de capital na venda;
- tributação maior no IR;
- baixa aderência à realidade patrimonial.
O REARP surge como um mecanismo de alinhamento patrimonial, permitindo atualizar o valor contábil do imóvel mediante pagamento de uma alíquota reduzida em relação ao IR normal aplicável no ganho de capital.
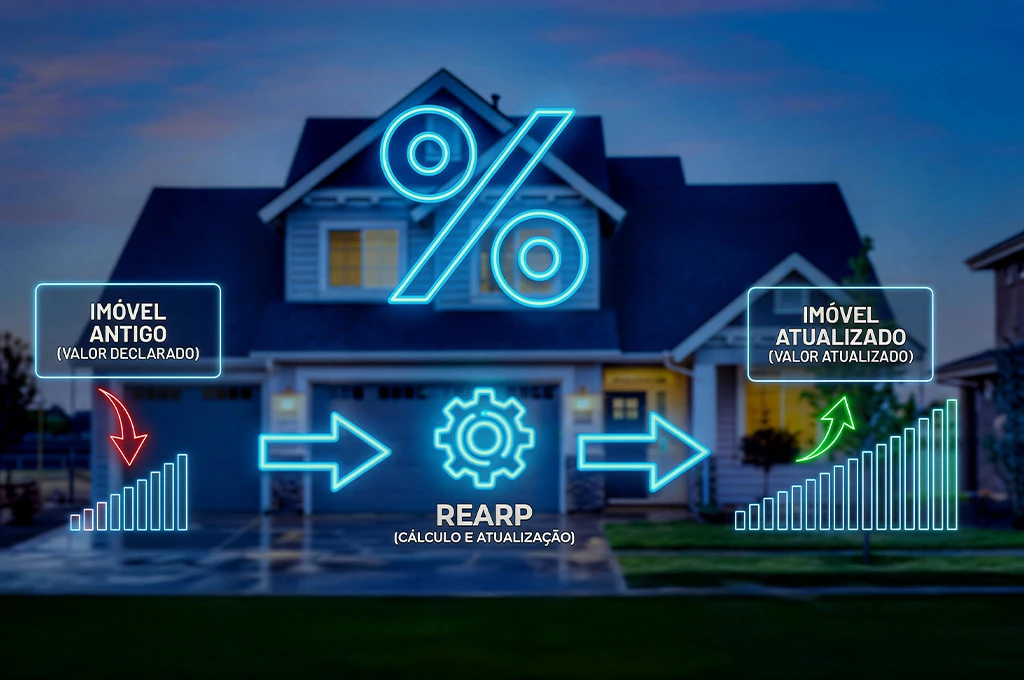
Como funciona o REARP na prática
A lógica é direta:
- O contribuinte identifica imóveis cujo valor declarado está muito abaixo do valor de mercado.
- A legislação permite “corrigir” esse valor mediante pagamento de um imposto específico.
- Após a atualização, esse novo valor passa a ser considerado para futuras operações como venda, doação ou reorganização patrimonial.
A grande vantagem está na alíquota especial:
paga-se menos hoje para reduzir (ou eliminar) o imposto no futuro.
Mas a decisão só faz sentido quando:
- há forte defasagem histórica;
- existe intenção de venda, doação ou sucessão;
- o contribuinte deseja regularizar valores fora do padrão;
- há risco de cruzamentos fiscais.
Quando vale a pena aderir ao REARP? Cenários reais
A transcrição analisada destaca que o benefício não é automático. O contribuinte só deve aderir ao REARP quando:
Houver intenção real de venda no curto ou médio prazo
A economia no imposto de ganho de capital pode ser significativa.
O imóvel estiver MUITO defasado no IR
Quanto maior o descompasso entre valor declarado e valor de mercado, maior tende a ser a vantagem.
Houver risco de cruzamento fiscal
Especialmente quando:
- IPTU atualizado
- ITBI recente
- avaliações bancárias registradas
- declarações de terceiros mencionam valores diferentes
- operações de inventário trazem valores divergentes
O contribuinte pretende reorganização patrimonial
Como:
- integralizar imóvel em holding
- preparar sucessão
- equalizar cotas
- realizar doação com reserva de usufruto
Nesse caso, atualizar antes de transferir pode gerar grande economia.
Quando o REARP NÃO vale a pena: os riscos ignorados
A legislação cria oportunidade, mas também pode gerar armadilhas.
Imóveis sem intenção de venda ou reorganização
Se o contribuinte não pretende movimentar o imóvel nos próximos anos, pagar antecipadamente pode não fazer sentido.
Diferença pequena entre valor de aquisição e valor de mercado
A vantagem fiscal desaparece quando o ganho não é expressivo.
Imóvel com histórico problemático
Como:
- matrículas inconsistentes
- benfeitorias não comprovadas
- valores pagos sem lastro bancário
- “compra verbal” ou contratos frágeis
Corrigir no IR não resolve pendências jurídicas.
Atualizar sem planejamento sucessório
Atualizar o valor hoje pode reduzir benefícios sucessórios esperados no futuro.
A questão do ganho de capital e por que a defasagem importa tanto
No modelo tradicional, calcula-se o ganho de capital pela fórmula:
Valor de venda – Custo de aquisição declarado
Quando o custo declarado é muito antigo, o IR pode se tornar alto.
Exemplo típico destacado na live:
- Compra em 1998 por R$ 120 mil
- Valor de mercado hoje: R$ 1,2 milhão
- Diferença tributável: gigantesca
O REARP permite “empurrar” esse valor declarado para mais próximo do mercado, reduzindo de forma estruturada a base de cálculo futura.
Imóveis herdados, doados ou recebidos por inventário: atenção redobrada
Em casos sucessórios, a defasagem costuma ser maior ainda.
Exemplo comum:
- Inventário com valor baixo
- Declaração no IR pelo valor do ITCMD
- Valor real muito superior ao declarado
Nestes cenários, o REARP pode:
- reduzir carga futura
- alinhar valores à realidade
- evitar problemas em futuras transmissões
Mas requer análise minuciosa, especialmente quando o espólio envolve múltiplos imóveis.
Para aprofundar o tema, assista a live completa:
REARP não é solução universal: o papel do planejamento, o mecanismo pode ser útil, mas não substitui o planejamento.
É preciso analisar:
- objetivos futuros do imóvel
- estrutura familiar
- eventual uso de holdings
- estratégias sucessórias
- necessidade de liquidez
- risco fiscal
- cronograma de desinvestimento
A economia existe, mas depende de um cálculo técnico, não apenas da opção pela alíquota reduzida.
Conclusão
Atualizar o valor de imóveis pelo REARP pode gerar economia fiscal expressiva — desde que haja estratégia clara, valores muito defasados e intenção de movimentação futura.
Quando usado sem análise, pode antecipar imposto sem necessidade.O contribuinte não deve enxergar o mecanismo como uma regra geral, mas como uma ferramenta específica dentro de um planejamento patrimonial mais amplo.